云开体育这一模式的弱势也不言而谕-开云官网kaiyun切尔西赞助商 (中国)官方网站 登录入口
华能信赖被骗贷17亿元案迎后续云开体育。
据财联社音信,近期,地方证监局组织联系4家券商及4家资管开展金钱相沿证券业务(ABS业务)专项自查,这次自核对象恰是华能信赖以“信保贷”业务为基础金钱刊行的ABS产物,障翳已兑付及存续全人命周期产物,以此驻扎近似骗贷风险向金钱证券化市集传导。
尽管这一场由华能信赖“信保贷”业务所养殖的次生风险还未发生,但界面新闻记者柔软到,从2020年起已被监管叫停的“信保贷”类业务又重回文球视线,并成为信赖机构布局普惠金融业务的一大利器。
谈及年内行业转型的新地方时,销耗金融信赖业务老是绕不开的话题。
除了时常落地的预支资金类金钱服务信赖外,年内投向销耗贷领域的信赖资金也在低调增长。前8个月,26家书托公司共刊行销耗金融聚首资金信赖预备1733亿元,同比进步动身点5成。
被定性为非标融资类的销耗贷类信赖业务仍属于监管压降范围,跟随10月1日助贷新规的隆重实践,参与其中的信赖机构也将濒临更严厉的借钱利率、以及平台名单束缚等抵制。
低利率重叠强监管的环境下,“重返”销耗金融市集的信赖机构在期待着什么?
信赖低调“重返”销耗金融牌桌
销耗金融信赖业务是指信赖公司为知足不同客户群销耗需求而提供的,以销耗贷为主的金融产物和金融服务。因此,从业务表情上看,多数销耗金融信赖业务属于融资类信赖,也即监管条件压降的非标业务。
“这一业务在2019年前的信赖圈内尤为炙手可热,属于信赖公司里的明星业务部门,中枢业务即是助贷模式的销耗金融信赖,信赖酬谢高,界限上得快,落地场景多。”华北一家书托公司业务东谈主员向界面新闻记者涌现。
“但这一业务模式并不受属地监管认同,极度是在‘两压一降’(压降信赖通谈业务界限,渐渐压缩违纪融资类业务界限,加大对表表里风险金钱的措置)监管条件下,各家书托公司尔后齐启动被迫压缩此类非标销耗金融信赖业务。前几年公司的这一业务就被叫停了,消金部门随之被其他部门合并。”前述受访东谈主士提到。
然而,原来被条件压降的非标销耗金融信赖业务在本年却迎来了“第二春”。
界面新闻记者从业内得到的数据高傲,据不十足统计,2025年前8个月,26家书托公司共刊行销耗金融聚首资金信赖预备1733亿元,较客岁同期增长53.08%。
天津信赖、国民信赖、华鑫信赖、交银信赖、粤财信赖、中粮信赖和中诚信赖等7家书托机构前8个月刊行的销耗金融信赖产物界限均达到百亿元,百亿名单较客岁同期新增两位。
其中,天津信赖、国民信赖和华鑫信赖新建树界限位列前三,折柳刊行了约422亿元、254亿元和245亿元,刊行界限均较客岁同期达成翻倍。外贸信赖、国民信赖和天津信赖年内刊行的联系产物数目也动身点200只。
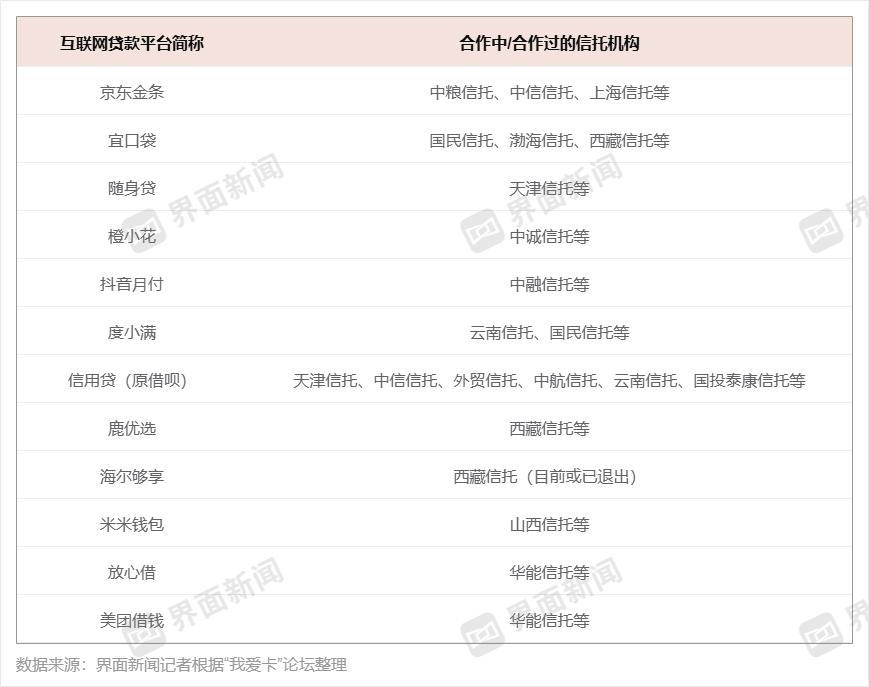
界面新闻记者在浏览“我爱卡”论坛后发现,近一个月以来,便有15家书托公司出面前了12家互联网假贷平台的资方放款名单中,其中不乏中信信赖、上海信赖等头部信赖公司的身影。
一家销耗贷平台里面数据高傲,2025年第二季度信赖资金相助界限同比激增动身点40%,产物多包装为“销耗金融信赖预备”。
本年前8个月,聚首资金类销耗金融信赖产物的年化收益率均值为4.07%,尽管低于2024年同期数据(4.37%),更远低于2018年的7.99%,但动作非标类固收产物,收益率仍高于标债类的固收领路产物。
据21世纪经济报谈,本年上半年,固定收益类领路平均到期年化收益率已裁减至3.09%,而在剔之外币领路后,东谈主民币阻塞式固定收益类公募产物平均到期年化收益率更是仍是低至2.92%。
用益信赖资深商榷员帅国让向界面新闻记者默示,一方面,年内促销耗政策密集出台,如央行等六部门和谐印发《对于金融相沿提振和扩大销耗的请示意见》,鞭策鼎力提振销耗,信赖公司发展销耗金融业务是对刻下政策的积极反映。
“另一方面,销耗金融内容为小额零卖信贷,具备额度小、审批快、无典质、期限机动等脾气,其底层金钱收益率相对较高,重叠小额散播脾气,风险相对可控,一些信赖公司将其视为盈利安谧的业务选项之一。”帅国让指出。
不外,业内也有不少声息觉得,行将于10月1日收效的助贷新规无疑对信赖机构加快布局销耗贷业务起到了引风吹火的作用。
其中,信赖群众廖鹤凯就向界面新闻记者默示,助贷新规落地抵销耗金融信赖影响显贵,中小银行资金减轻让信赖资金成助贷机构报复补充,二者的相助界限也随之水长船高。
警惕华能信赖危险2.0
本年4月1日,国度金融监督束缚总局发布《对于加强生意银行互联网助贷业务束缚进步金融服务质效的见知》(下称:《见知》),也即业内所称的助贷新规。
连年来,部分生意银行借助外部互联网平台披发贷款的互联网助贷业务快速发展,在进步贷款服务效果的同期,也流显露总行束缚不到位、权责收益不匹配、订价机制分歧理、业务发展不审慎、金融销耗者权柄保护不完善等问题。
为此,助贷新规从名单准入、综结伴本订价、销耗者保护等多个方面对生意银行开展互联网助贷业务进行了表率。
在业内东谈主士看来,部分中小银行受不良率抵制在高利率的互联网假贷业务上渐渐退场,向来风险偏好更高的信赖资金等来了新的相助契机。
一位销耗金融领域的行业不雅察东谈主士向界面新闻解说,“助贷新规压死了平台24%利率(借钱东谈主空洞借钱资本)的展业红线,不容平台变相收费,中小银行因严格的合规条件以及潜在不良压力不得不选拔与助贷平台阻隔相助。手抓24%-36%高风险次贷金钱的助贷平台当下或只可选拔风险偏好度较高的信赖资金联手。”
界面新闻记者了解到,比较于生意银行在参与互联网假贷业务上资金量大且价钱便宜,信赖思要在销耗金融市集上分一杯羹主要依靠对外刊行信赖产物进行募资,这也使得销耗金融信赖业务养殖出各式不同的业务模式,包括助贷模式、流贷模式、和谐贷模式以及金钱证券化等。
其中,助贷模式即信赖公司与生意银行、销耗金融公司、小贷公司等B详察助机构相助,向B详察助机构保举的C端客户披发个东谈主销耗贷款的模式,笔据信赖公司演出的变装不同,信赖公司助贷业务模式又可分为主动束缚类助贷模式和被迫束缚类助贷模式。
有业内东谈主士提到,信赖公司早期试水销耗金融时以流贷为主,但由于流贷模式为向B详察助机构放款非径直对接个东谈主借钱东谈主,内容并不具有普惠金融性质,后期销耗金融信赖渐渐演化为以助贷和金钱证券化为主的业务模式。
据帅国让向界面新闻记者分析,就上风而言,助贷模式下的销耗金融信赖业务不错协助信赖公司达成高效获客及场景渗入、摊派风控压力以及轻金钱运营。
然而,这一模式的弱势也不言而谕,“即对相助机构的依赖性较强,还存在风险传导隐患,若是相助方存在失实获客、风控不严、违纪催收等问题,可能将信用风险、合规风险传导至信赖公司,激励过时率高涨或监管处罚。”帅国让觉得。
上述风险点在近期发生的华能信赖被骗贷17亿元的案件无疑得到了体现。
据经济不雅察报,2019年6月,华能信赖与徽商银行签署联系契约开展“信保贷”业务相助。由华能信赖提供信赖资金(后者通过徽商银行的“徽常有财”APP所销售的“华能信赖金盈系列聚首资金信赖预备”召募而来),并由徽商银行动作“信保贷”业务下的金钱束缚服务方负责披发个东谈主销耗贷款,同期引入保障机构为贷款风险兜底。
该案中,非法中枢成员迟金龙在买通了华能信赖“信保贷”业务的高卑劣系列要津东谈主员后,达成了贷款的“一鱼两吃”。
一方面,迟金龙贿赂徽商银行的贷款审批办当事人谈主员,应用逾300个“空东谈主头”账户的失实保单从徽商银行和华能信赖处诳骗贷款;另一方面,迟金龙又将诳骗的贷款汇作念一处,披发到广北融资租出(深圳)有限公司等助贷平台,每单极度赚取0.5%-3%的手续费差价。
谈及对上述案件的宗旨,多位业内东谈主士觉得,华能信赖并非个案,对于销耗金融信赖业务的发展具有警示作用。
在廖鹤凯看来,信赖公司过度依赖“增信”而挑升意外间淡薄了底层金钱本质情况,依赖助贷平台、银行、保障公司等多方相助,相助机构风险戒指进程穿透难度较高,存在多方相助中复杂的利益花式、谈德风险以及机构自身在这进程中产生的风险戒指破绽。
北京一家书托公司的联系业务东谈主员也向界面新闻记者涌现,“监管的抓手只但是在贷款端,也即是信赖公司这一端,会条件贷款披发弗成外包、具体授信审查和风控等齐应该我方来作念、承担主动束缚使命、相助方提供的信息只可动作授信的信息扶直等。”
“但即使金融机构笔据现存的一些数据搭建了风控模子,由于最径直的第一手数据如故掌抓在平台方手里,现存模子和监测或者推崇出来的作用究竟有多大、有莫得滞后性,仍有待不雅察。”前述受访东谈主士觉得。
是普惠金融,如故沙海淘金?
若是说华能信赖被骗贷案揭示了信赖公司开展销耗贷业务时的自然弱势,助贷新规的收效,无疑将从外部抵销耗金融信赖业务的开展进行了强抵制。
助贷新规第十条明确提到,信赖公司将参照上述新规开展互联网贷款业务。按照新规第六条的执法,生意银行等贷款东谈主必须“确保借钱东谈主就单笔贷款支付的空洞融资资本合乎《最妙手民法院对于进一步加强金融审判工作的些许意见》等筹商执法”。
这也意味着信赖公司在开展上述业务时,相同受到综结伴本利率需尽量压低至24%以内的监管抵制。
华北一家开展销耗金融信赖业务的部门负责东谈主向界面新闻记者涌现,助贷新规实践在即,公司销耗金融信赖业务仍是启动了系列治愈和优化,“面前,公司联系产物的空洞年化利率均在24%以下。”
但也有东谈主士向界面新闻记者默示,推敲到在销耗贷业务上,银行资金和信赖资金的性质十足不同,大部分信赖公司或很难拿到24%及以下优质金钱,“但这即是另一个若何包装成24%的问题了。”
“助贷模式下的销耗金融信赖业务内容越过于信赖机构与助贷平台分收益,中枢是信赖机构负责放贷,助贷平台提供客源。”有受访东谈主士归来。
“面前对于24%及以下的优质金钱,银行有巨额利率4%以下的廉价资金来抢食这块业务,而信赖资金的资本则会受限于高净值客户买入的非标固收类金钱收益率水平,”受访东谈主士向界面新闻记者分析,“这也注定了信赖资金在参与销耗贷这块业务上只可保管高订价模式。”
一位练习销耗金融信赖业务的东谈主士向界面新闻记者涌现,早期信赖机构试水销耗贷业务时,信赖酬谢以致一度高达1.5%至2%,但刻下即便在高订价模式下,已有信赖机构在销耗金融信赖业务上的信赖酬谢降至千五傍边。
“从助贷平台端来看,平台也有三块固定资本,包括引流费、不良亏空以及运营资本等,因此在优质金钱面前,平台更倾向于找银行相助。”该东谈主士进一步指出,“这也导致信赖资金在24%及以下的优质金钱上比较生意银行以及头部助贷机构来说并无太多讲话权,拓展客源只可选拔信用下千里,但也将进一步推升毁约率。”
华北一家书托公司的业务分析师便向界面新闻记者默示,监管商定助贷空洞订价的上限应戒指在24%(年化利率)以内,“但正当式围内框定24%,别的用度又无法抵制,总资本如故会冲破监管扫尾。”
“早期的助贷业务照实相等收获,一些平台的借钱年化本质利率以致高达36%,近几年监管屡次入手后,借钱本质利率虽已降到相对合理区间,但仍保管高位。”也有受访东谈主士指出。
界面新闻记者搜索酬酢平台上后发现,面前,多个由信赖公司动作资方的互联网假贷平台的借钱本质利率动身点20%。
举例,支付宝旗下信用贷(原借呗)的年利率(单利)为21.6%,资方高傲为中邮消金和天津信赖两家;好意思团借钱的年利率达到23.9805%,资方高傲为华能信赖;此外,橙小花的年化利率以致高达35.9796%,而资方为中诚信赖。
“其实无论是24%如故36%,齐是高资本资金,销耗金融信赖业务本来是通过大样本量将信用风险裁减到可控范围内的,但放到面前低利率的时期,逻辑就不太建树。”受访分析师觉得,“银行有的是低资本销耗贷提供,销耗者何须要职守这样高的资金资本?敢承受这样高利率的销耗者自己就有问题。”
据银行业信贷金钱登记流转中心发布的《2025年一季度不良贷款转让业务统计》阐发高傲,2025年一季度个东谈主不良贷款批量转让成接壤限达370.4亿元,其中个东谈主销耗贷款转让成接壤限为268.2亿元,占比72.4%,个东谈主销耗贷款转让界限较2024年同期的30.3亿元同比激增7.85倍。
个东谈主金钱质料急转直下的同期,信赖机构在开展销耗金融信赖业务时所濒临的消保压力却在急转直上,这在信赖机构的2024年报中已得到了明显体现。
举例,国民信赖2024年接到销耗者投诉事件估计9897例,投诉主要聚首在销耗金融业务领域;天津信赖2024年共受理监管部门转办的1305件销耗者投诉,494件自收投诉,触及东谈主数1231东谈主,所涉投诉业务均属于销耗金融业务贷款类客户投诉;国投泰康信赖默示,2024年公司有序处理各样投诉共303件,投诉业务类别主要聚首在普惠金融类型业务。
“面前这个时期的销耗金融信赖业务和不良金钱措置没啥区别,齐是沙海淘金的买卖,风险高。”前述受访分析师在禁受界面新闻记者采访时感叹。
向“金钱服务信赖”转型或是最优解
“从房地产信赖爆雷到助贷信赖回潮,内容是归并风险逻辑的循环。”有受访东谈主士觉得。
中国信赖业协会此前败露,信赖行业投向房地产领域的资金界限在2019年二季度末达到历史峰值——2.93万亿元,占同期一齐资金信赖余额的比例超15%。
但2020年以来宏不雅环境及监管政策的转向,房企融资渠谈全面收紧,此前依赖信赖资金的高杠杆房企链接堕入现款流危险,房地产信赖业务随之插足聚首暴雷期。
用益金融商榷院统计,2021-2022年,全行业房地产信赖毁约界限连系两年冲破900亿元,部分信赖公司因重仓地产名堂濒临着巨额兑付压力。
时于当天,房地产信赖风险出清仍在持续。包括中融信赖、民生信赖、中航信赖等机构仍在通过名堂重组、金钱措置、引入策略投资者等方式化解存量房地产信赖风险。
北京市盈科(西安)讼师事务所合伙东谈主孙波在禁受界面新闻记者采访时默示,融资驱动型模式下,信赖的中枢变装是“资金提供者”,而非“风控束缚者”,因此风险内容是“资金端”与“金钱端”的错配——资金端条件“低风险、固按时限、安谧收益”,而金钱端(销耗金融)自然具有“高毁约、期限散播、收益波动”的特征。
“将来销耗金融信赖业务仍有发展空间,但业务逻辑也将发生变化。”多位受访东谈主士向记者默示。
北京市京齐讼师事务所合伙东谈主讼师刘红玉觉得,将来销耗金融信赖业务逻辑要紧小数是业务合规优先。跟着新规的出台和实践,信赖公司开展销耗金融信赖业务,第一考量要素必须是“合规”,然后再聚焦于业务资本与收益等方面;二是信赖公司需要向主动束缚转念,积极推崇主动束缚职责,优化原有的业务模式,加强相助机构、底层金钱的选拔与销耗者权柄的保护。
“非标类的销耗金融信赖业务,在市集仍有需求的前提下,并不会赋闲且快速的隐匿,但需要笔据新规连接升级、优化。对于合乎监管条件的信赖公司而言,非标类的销耗金融信赖仍是可合理开展的特质业务。”刘红玉默示。
孙波觉得,助贷新规和2025年9月实践的《金融机构销耗者权柄保护监管评价主张》等针抵销耗金融领域政策的重叠实践,记号着金融科技和销耗金融行业告别热烈滋长,插足了一个以穿透式监管、权责平等、销耗者权柄保护为中枢的高质料发展阶段。
“强监管布景下,传统以信贷投放为主的‘融资驱动型’销耗金融信赖(如助贷、流贷模式)将濒临雄壮挑战,而发展‘金钱服务信赖’,尤其是‘预支类资金服务信赖’,或将成为信赖公司转型的最优解和主流地方。”孙波觉得。
脚下,信赖机构相同正在加码以信赖销耗贷为基础金钱刊行的ABS以及ABN产物云开体育,倘若华能信赖案2.0再次发生,信赖机构刊行的销耗金融信赖ABS以及ABN产物或不可幸免也将发生次生风险。